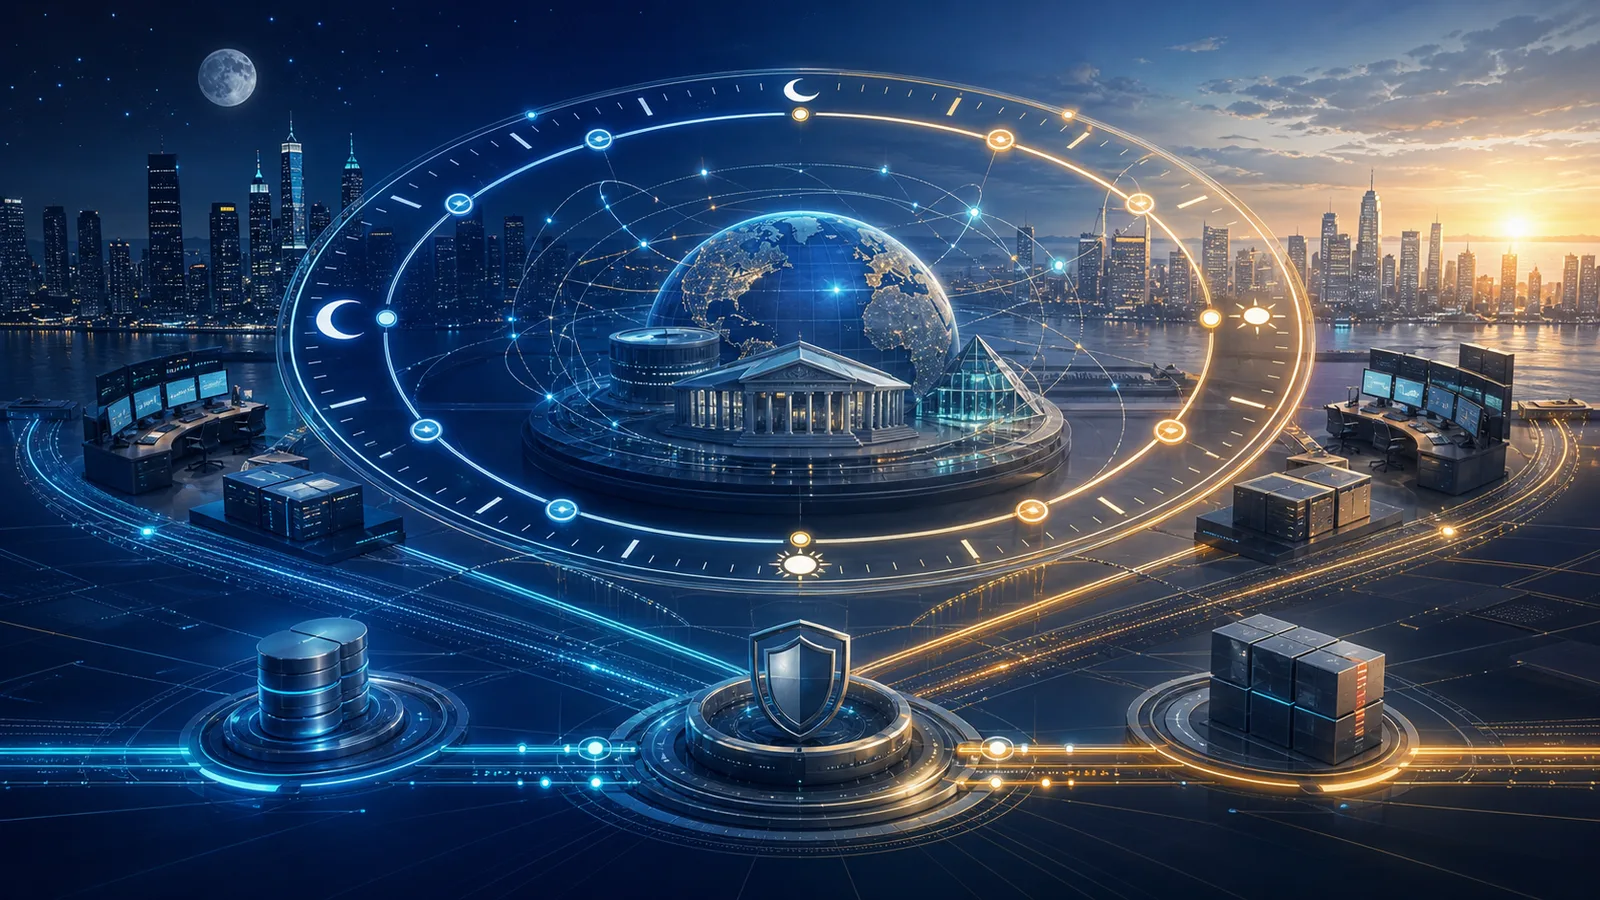
美国证券交易委员会(SEC)于2026年9月1日公布“24小时交易准备”圆桌议程。活动将于9月17日举行,讨论美国股票市场迈向近乎连续交易时,交易所、券商、清算机构、做市商和市场数据系统需要完成的准备。
需要强调:SEC此次公布的是公开圆桌议程,不是已经通过的24小时交易规则,也不代表所有美国股票即将全天候开放。会议的作用是收集数据和行业意见,识别市场结构与投资者保护问题。
三组议题指向完整交易链
第一组议题聚焦交易所与券商准备,包括隔夜监控、收盘价形成、清算结算变化、投资者保护及预期流动性。参与机构包括Robinhood、NYSE、BlackRock、Virtu、Cboe、BNY Pershing、UBS和FINRA等。
第二组讨论系统韧性:Regulation SCI、故障切换、容量规划、行情连续性、缩短维护窗口、网络安全及夜间人员配置。参与者包括Jane Street、State Street、Schwab、Nasdaq、Interactive Brokers、DTCC和MEMX等。
第三组关注流动性、资本形成、发行人影响及后续监管,并将讨论未来向24×7交易扩展所需的基础设施。圆桌阵容广泛并不等于参与机构支持同一方案,也不能解读为SEC对任何商业模式的背书。
对交易者意味着什么
延长交易时段不等于每个时段都有同等深度。隔夜订单可能面对更宽价差、更薄盘口、更高冲击成本和不同订单执行逻辑。公司公告、指数计算、基金净值、期权定价及保证金处置仍可能围绕传统时间点运行,股票能成交并不意味着整个配套体系同步全天运行。
交易者应关注券商是否明确披露隔夜交易场所、订单类型、报价来源、流动性提供者、熔断与取消规则,以及订单何时进入常规市场。所谓“24小时”也可能只是工作日近24小时,并非周末不断市。
对券商与市场基础设施的影响
券商需要重新评估最佳执行、隔夜监控、客户风险提示、保证金、客服和异常交易处理。做市商与交易场所要解决夜间流动性和参考价格问题;清算、托管、行情和公司行动系统则要处理维护窗口被压缩后的韧性风险。
如果交易时段延长而清算资金、借券、外汇兑换或银行支付仍受传统营业时间限制,系统可能产生新的时间错配。跨境投资者还需留意本地时区、税务记录和货币结算安排。
TraderVote观察
24小时交易的竞争焦点不只是“开门更久”,而是低流动性时段的价格质量、系统可用性和责任边界。SEC把券商准备、隔夜监控、清算结算、网络安全及投资者保护放在同一议程,说明连续交易是一项全链路市场结构工程。
在正式规则或交易所安排落地前,投资者不应把圆桌讨论当成实施时间表。TraderVote将继续跟踪9月17日会议数据、监管表态及后续规则文件。
信息来源
SEC新闻稿,2026年9月1日发布并访问:https://www.sec.gov/newsroom/press-releases/2026-83-sec-announces-agenda-panelists-roundtable-preparations-24-hour-trading
SEC圆桌活动页,2026年9月1日访问:https://www.sec.gov/newsroom/meetings-events/roundtable-preparations-24-hour-trading
本文由衡远根据监管机构公开资料独立编辑,不构成投资建议。
读者讨论
评论(0)
登录后即可参与讨论。
登录暂时没有公开评论,欢迎参与讨论。