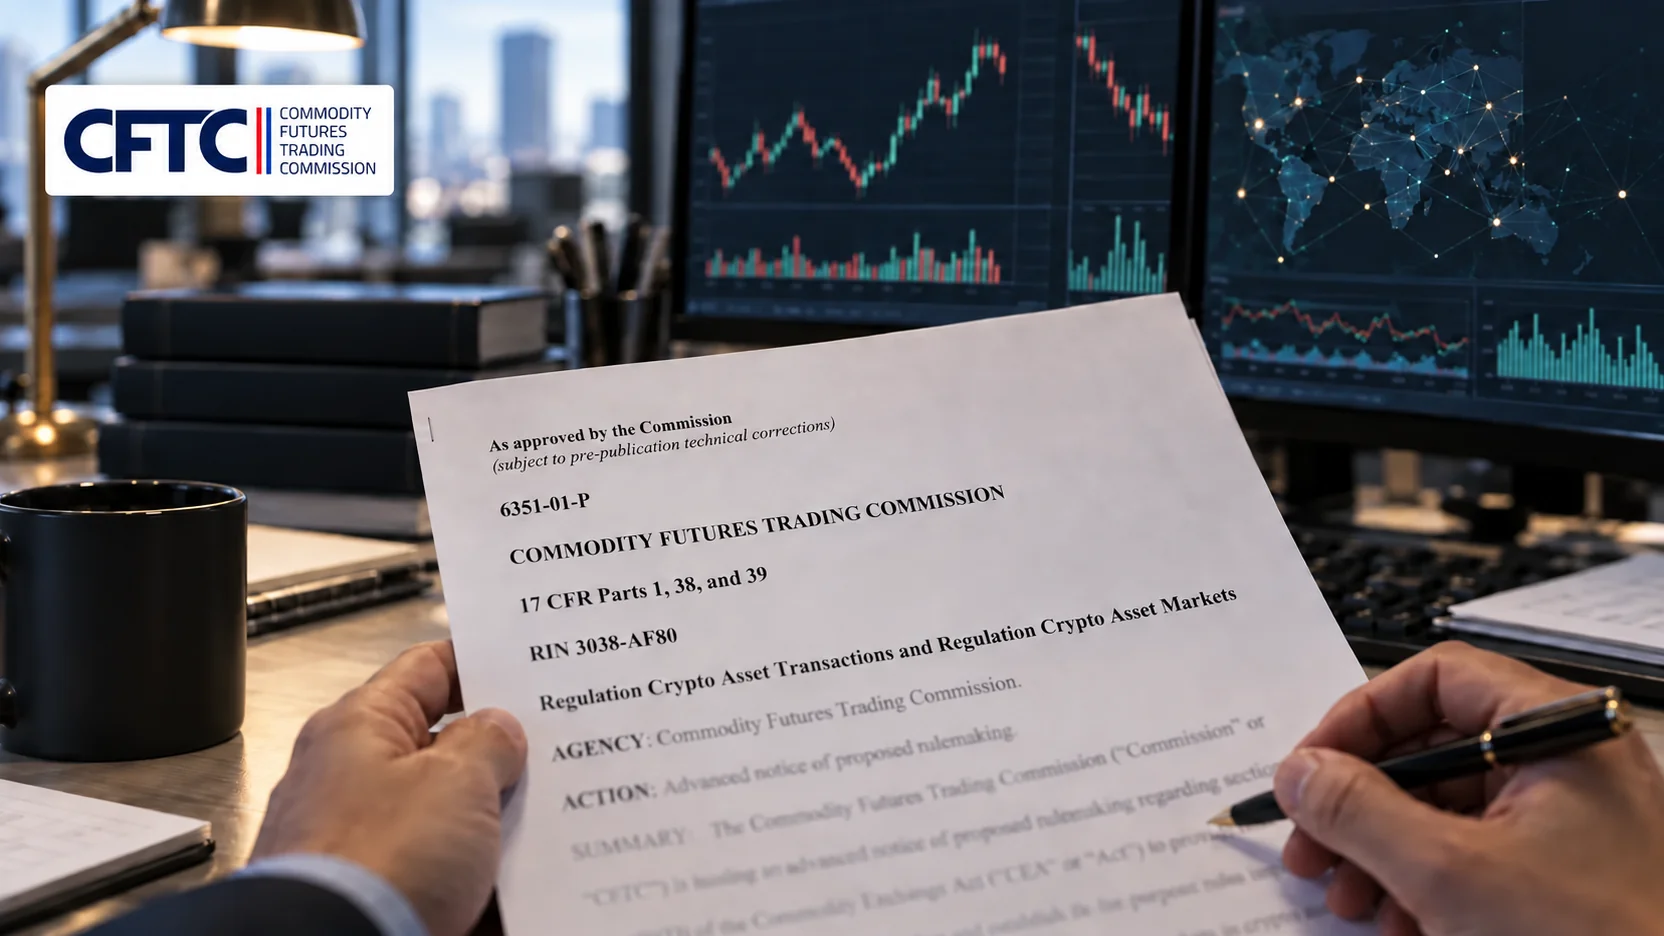
CFTC ngày 5/10 công bố thông cáo 9307-26 cùng Advance Notice of Proposed Rulemaking (ANPR) dài 108 trang, lấy ý kiến về Regulation Crypto Asset Transactions (CTX) và Regulation Crypto Asset Markets (CAM) theo thẩm quyền hiện có của Commodity Exchange Act.
Giai đoạn pháp lý cần được hiểu chính xác: đây chưa phải quy tắc cuối cùng và cũng chưa phải proposed rule có nội dung nghĩa vụ hoàn chỉnh. ANPR nêu cách hiểu sơ bộ, lựa chọn chính sách và câu hỏi để phục vụ khả năng xây dựng quy tắc sau này. Hồ sơ OIRA của RIN 3038-AF80 cũng ghi giai đoạn “Prerule.”
CTX không phải mọi giao dịch spot
Tài liệu tập trung vào giao dịch hàng hóa bán lẻ theo điều 2(c)(2)(D), sử dụng margin, đòn bẩy hoặc tài trợ và liên quan tài sản crypto đủ điều kiện. CFTC gọi nhóm này là CTX.
Ủy ban xin ý kiến về “actual delivery.” Ghi sổ nội bộ của sàn có thể chưa trao cho khách hàng quyền sở hữu và kiểm soát có ý nghĩa. Việc chuyển sang ví bên ngoài, quyền quản trị và quyền staking có thể ảnh hưởng đến phân tích.
Trong bài phát biểu riêng, được ghi rõ là quan điểm cá nhân, Chủ tịch Michael Selig mô tả ba tầng: sàn spot thông thường; sàn cung cấp CTX bán lẻ có đòn bẩy hoặc tài trợ; và sàn còn cung cấp phái sinh. Quy tắc của Ủy ban trong tương lai, không phải phép so sánh này, sẽ quyết định phạm vi cuối cùng.
CAM có thể là lộ trình chuyên biệt trong DCM
ANPR xem xét CAM như một phân nhóm đăng ký designated contract market. Nền tảng chỉ cung cấp CTX có thể chọn lộ trình liên bang được điều chỉnh riêng; DCM hiện hữu cũng có thể cung cấp CTX theo yêu cầu phù hợp.
Điều này không buộc mọi sàn spot tại Mỹ trở thành CAM. CFTC phân biệt hoạt động spot có giấy phép tiểu bang với giao dịch bán lẻ có margin, đòn bẩy hoặc tài trợ. Chỉ Quốc hội mới có thể yêu cầu toàn bộ sàn crypto đăng ký với CFTC.
Các chủ đề được hỏi gồm nguyên tắc cốt lõi DCM, rủi ro thao túng, trung gian FCM, tách biệt tài sản khách hàng, vốn, công bố rủi ro, AML, cấu trúc CAM-FCM-DCO, lưu ký, proof of reserves, margin, thanh lý, xung đột và an toàn hệ thống. Proof of reserves hiện chỉ là chủ đề tham vấn, chưa phải nghĩa vụ đang có hiệu lực.
Ý kiến bằng văn bản phải được gửi trong 60 ngày sau khi ANPR đăng trên Federal Register. Thông cáo ngày 5/10 chưa nêu ngày đăng chính thức, nên không thể tự động dùng ngày này để tính hạn.
Tác động và góc nhìn TraderVote
Đối với nhà giao dịch, tác động trực tiếp nhất liên quan sản phẩm crypto bán lẻ có đòn bẩy hoặc tài trợ. Quy tắc tương lai có thể làm rõ đăng ký, bảo vệ tài sản, công bố rủi ro, thanh lý và giao tài sản. Không nền tảng nào tự động có tư cách CAM vì ANPR này.
Theo TraderVote, CFTC đã tạo một khung thảo luận đáng chú ý, nhưng ranh giới spot và CTX, quan hệ với giấy phép tiểu bang, vai trò FCM và hoạt động blockchain 24/7 vẫn chưa được giải quyết. ANPR không phải giấy phép hay biện pháp bảo vệ đã có hiệu lực.
Nguồn
Thông cáo CFTC 9307-26: https://www.cftc.gov/PressRoom/PressReleases/9307-26
ANPR CTX/CAM được Ủy ban phê duyệt: https://www.cftc.gov/media/14716/ANPRM_CTX-CAM_asapproved/download
Phát biểu của Chủ tịch Selig, ghi rõ là quan điểm cá nhân: https://www.cftc.gov/PressRoom/SpeechesTestimony/opaselig12
Hồ sơ OIRA RIN 3038-AF80: https://www.reginfo.gov/public/do/eo/neweomeeting?rin=3038-AF80
Do Hengyuan biên soạn độc lập từ thông tin công khai có thể kiểm chứng đến 6/10/2026. Bài viết không phải lời khuyên đầu tư hoặc pháp lý.
Thảo luận
Bình luận (0)
Đăng nhập để tham gia thảo luận.
Đăng nhậpChưa có bình luận được xuất bản. Hãy bắt đầu thảo luận.